La industria del vino argentino atraviesa un escenario de contrastes difíciles de disimular. En menos de 48 horas, dos informes oficiales expusieron la doble velocidad que define la crisis vitivinícola argentina 2026 —una brecha creciente entre el alivio financiero que buscan las bodegas en el exterior y el ahogo económico que persiste en el mercado doméstico y en los viñedos.
Por un lado, el último reporte del Instituto Nacional de Vitivinicultura (INV) trajo un dato alentador para la balanza comercial. Durante octubre, las exportaciones de vino alcanzaron los 218.481 hectolitros, lo que representa un crecimiento interanual del 28% en volumen y un ingreso de divisas de USD 68,09 millones, un 19,3% por encima del mismo mes del año anterior.
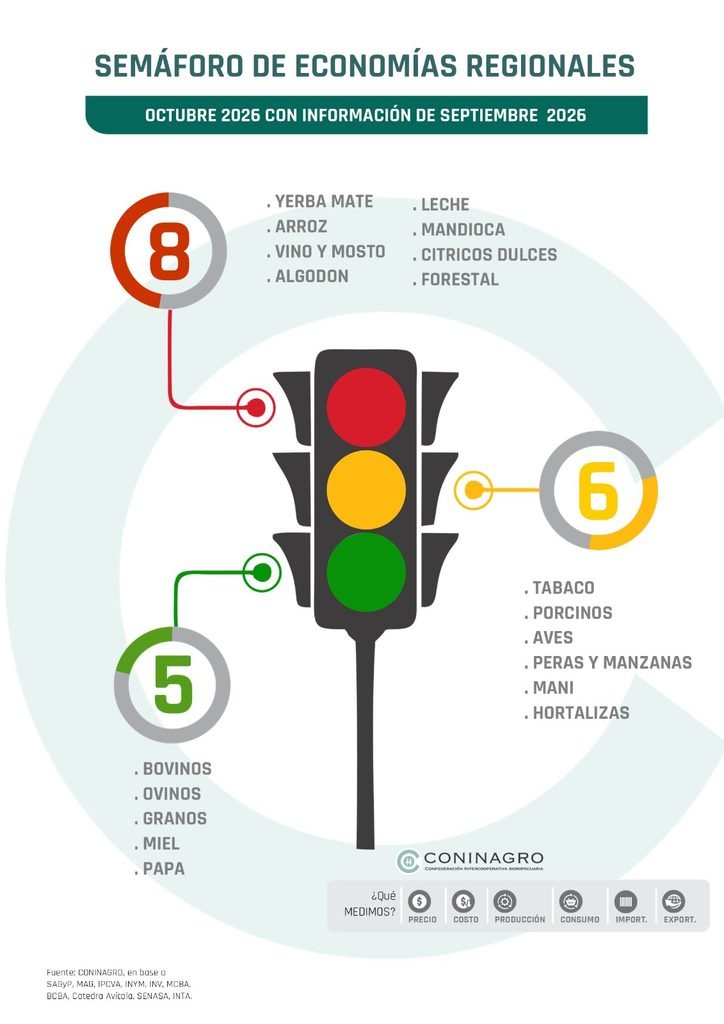
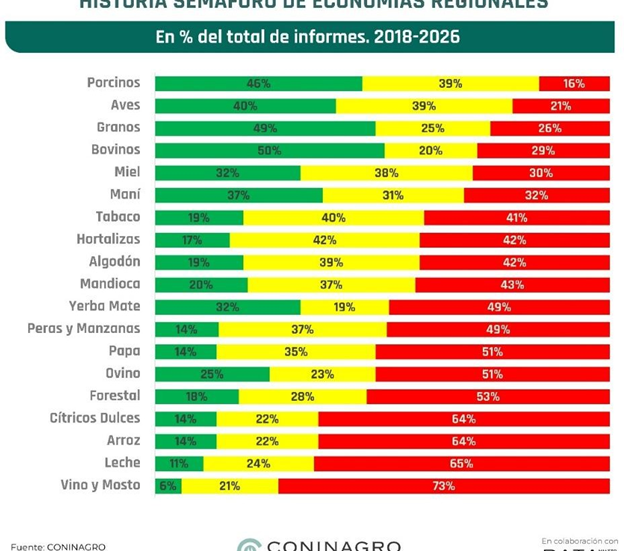
Sin embargo, el entusiasmo duro poco. Apenas un día después, la publicación del Semáforo de Economías Regionales de Coninagro devolvió el diagnóstico a la cruda realidad productiva: el vino acumuló 45 meses consecutivos en luz roja y se sitúa entre las tres actividades agroindustriales, junto con la yerba mate y el arroz, más golpeadas del país.
El detrás de escena del repunte exportador
Para comprender esta paradoja, los analistas del sector recomiendan observar la composición de los envíos externos y el contexto financiero de las empresas. La suba de octubre no responde necesariamente a una expansión sostenida de las marcas argentinas en las góndolas internacionales ni a una mejora en el precio promedio por caja.
Gran parte del impulso en volumen estuvo traccionado por operaciones de vino a granel y ventas orientadas a descomprimir altos niveles de inventario acumulado. Ante la necesidad urgente de hacerse de liquidez para afrontar gastos corrientes y preparar la logística de cara a la vendimia 2027, numerosas bodegas optaron por resignar margen comercial a cambio de rotación de stock.
| Indicador clave | Dato oficial (Octubre / Noviembre 2026) | Impacto en el sector |
| Volumen exportado (INV) | 218.481 hectolitros (+28% interanual) | Alivio de inventarios en bodega |
| Ingresos por exportación (INV) | USD 68,09 millones (+19,3% interanual) | Menor crecimiento en valor que en volumen |
| Racha en rojo (Coninagro) | 45 meses consecutivos | Peor desempeño entre economías regionales |
| Precio al productor (Coninagro) | 54% abajo en términos reales (vs. promedio 5 años) | Pérdida severa de rentabilidad primaria |
| Consumo interno per cápita | 15,7 litros anuales | Sobreoferta y presión bajista en precios |
Por qué la mejora externa no derrama en la cadena
La diferencia entre el crecimiento del volumen exportado (28%) y el de la facturación en dólares (19,3%) evidencia que el vino argentino se vende hoy a un precio medio más bajo en el mundo. En un contexto de costos internos rígidos —con subas sostenidas en energía, insumos secos y mano de obra—, esa diferencial estrecha al mínimo la ecuación de las bodegas exportadoras.
El impacto es todavía más severo en el eslabón primario. De acuerdo con el relevamiento de Coninagro, el precio real que percibe el productor por su uva se ubica un 54% por debajo del promedio de los últimos cinco años. Sin una recomposición real en el valor de la materia prima, el repunte estadístico de las exportaciones tarda meses en traducirse en capital de trabajo para el viñatero.
El ancla del consumo interno
A esta ecuación se suma el peso determinante del mercado doméstico, que históricamente absorbe alrededor del 70% de la producción vitivinícola nacional. Con un consumo per cápita que perforó el piso de los 15,7 litros anuales por habitante, la retracción de la demanda local genera una sobreoferta estructural que presiona los precios hacia abajo en todos los segmentos.
Así, mientras las estadísticas de comercio exterior ofrecen un respiro necesario para equilibrar las cuentas de algunas compañías, la crisis vitivinícola argentina 2026 sigue sin encontrar una salida de fondo. El desafío para los próximos meses será transformar ese mayor volumen despachado en valor agregado real antes de que comience una nueva cosecha.